

Amazon Pan-European FBA y OSS: por qué puedes necesitar IVA en varios países
Uno de los errores que más vemos entre vendedores de Amazon es este:
“Estoy dado de alta en OSS, así que ya puedo vender por toda Europa sin registrarme a efectos de IVA en otros países.”
No necesariamente.
El OSS simplifica mucho la fiscalidad del comercio electrónico europeo, pero no sustituye automáticamente las obligaciones de IVA que pueden aparecer cuando Amazon mueve y almacena tu mercancía entre distintos países de la Unión Europea.
Y esta diferencia es especialmente importante si utilizas Amazon Pan-European FBA.
¿Qué es el OSS?
El sistema One Stop Shop (OSS) permite declarar desde un único Estado miembro determinadas ventas B2C realizadas a consumidores de otros países de la Unión Europea.
Una empresa española, por ejemplo, puede declarar determinadas ventas a consumidores de Francia, Alemania o Italia a través del OSS español, aplicando el IVA correspondiente al país del consumidor.
El objetivo es evitar que una empresa tenga que registrarse en cada país simplemente porque vende a consumidores de ese territorio.
La Comisión Europea confirma que el régimen OSS permite centralizar la declaración del IVA correspondiente a determinadas ventas intracomunitarias a distancia.
Hasta aquí, perfecto.
El problema aparece cuando confundimos vender a un país con tener mercancía almacenada en ese país.
El OSS no elimina automáticamente los registros locales de IVA
Supongamos que tienes una sociedad española y utilizas Amazon FBA.
Inicialmente envías tu mercancía a un almacén de Amazon en España.
Desde España vendes un producto a un consumidor francés.
En determinadas circunstancias, esa venta B2C puede declararse mediante OSS.
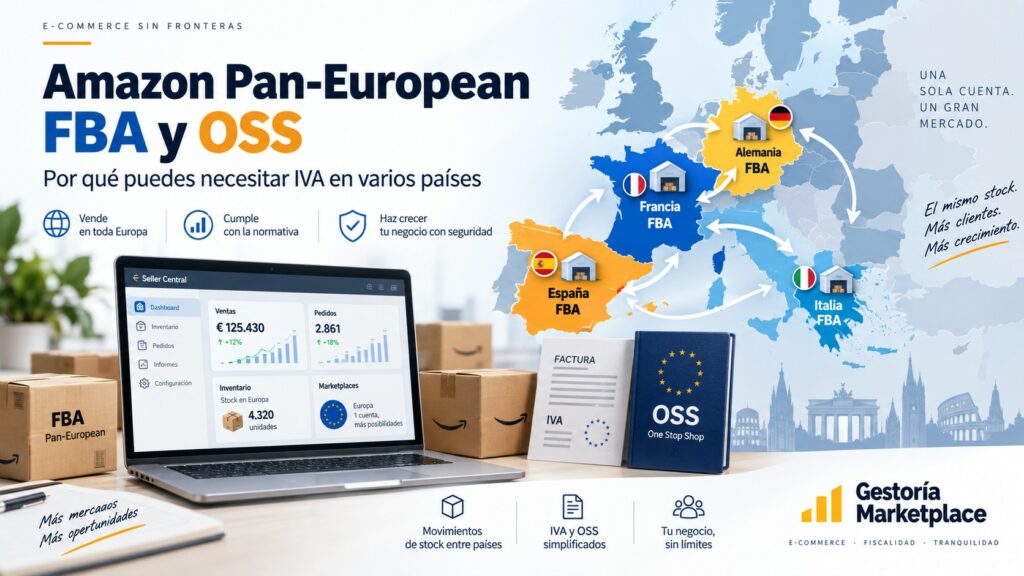
Pero ahora imaginemos que activas Pan-European FBA y autorizas a Amazon a distribuir tu inventario entre diferentes centros logísticos europeos.
Amazon puede trasladar mercancía desde España hasta un almacén situado, por ejemplo, en Alemania.
A partir de ese momento ya no estamos hablando únicamente de una venta española a un consumidor alemán.
Tenemos mercancía de tu empresa almacenada físicamente en otro Estado miembro.
Y eso puede generar obligaciones locales de IVA.
La propia documentación europea contempla que una empresa que utiliza OSS pueda tener números de IVA en otros Estados miembros y que tenga que identificar los países desde los que se expiden los productos.
Ejemplo sencillo
Imagina esta estructura:
Empresa: sociedad española
Marketplace: Amazon
Programa: Pan-European FBA
Stock almacenado en: España, Alemania, Francia e Italia
Clientes: consumidores de diferentes países europeos
Aunque la sociedad esté acogida al OSS en España, podría necesitar gestionar simultáneamente:
- IVA español.
- IVA alemán.
- IVA francés.
- IVA italiano.
- Declaración OSS en España.
- Operaciones intracomunitarias derivadas de los movimientos de stock.
- Conciliación de las operaciones realizadas por Amazon.
Por eso gestionar correctamente una cuenta Pan-European FBA es bastante más complejo que presentar simplemente un modelo de IVA trimestral en España.
El error de pensar que Amazon se ocupa de todo
Otro error frecuente es asumir:
“Si Amazon mueve el producto, Amazon será responsable fiscalmente del movimiento.”
No funciona así en muchos escenarios.
El producto sigue siendo propiedad del vendedor.
Amazon presta principalmente el servicio logístico: almacena, prepara y envía la mercancía.
Que Amazon decida mover diez unidades desde España hasta Alemania no significa necesariamente que ese movimiento desaparezca desde el punto de vista fiscal.
Precisamente por eso una gestoría que lleva vendedores Amazon no debería limitarse a mirar las facturas emitidas.
Hay que entender también:
Seller Central, los movimientos FBA, los países donde existe inventario, las transacciones intracomunitarias y las declaraciones presentadas en cada jurisdicción.
¿Entonces para qué sirve el OSS?
El OSS sigue siendo una herramienta extraordinariamente útil.
Permite centralizar determinadas ventas B2C transfronterizas y declarar el IVA correspondiente desde un único Estado miembro.
Las declaraciones del régimen de la Unión se presentan con carácter trimestral.
Pero hay que separar dos conceptos:
OSS → ventas B2C que pueden incluirse en este régimen.
Registro local de IVA → obligaciones que pueden generarse por la operativa realizada dentro de un país, especialmente cuando existe almacenamiento o movimientos de mercancía.
Son obligaciones que pueden coexistir.
¿Qué ocurre si no tienes los registros correctos?
Aquí es donde el problema deja de ser teórico.
Una configuración fiscal incorrecta puede provocar:
- declaraciones de IVA incorrectas;
- operaciones intracomunitarias no declaradas;
- diferencias entre Seller Central y la contabilidad;
- requerimientos de administraciones tributarias;
- intereses o sanciones;
- problemas durante verificaciones fiscales;
- incidencias en la configuración de Amazon;
- dificultad para reconstruir varios ejercicios cuando el error se detecta tarde.
Y cuanto más tiempo lleva funcionando Pan-European FBA, más costoso puede resultar reconstruir toda la operativa.
El verdadero problema: la configuración inicial
Muchos vendedores empiezan de forma sencilla:
España → Amazon FBA España → clientes españoles.
Después llega el crecimiento.
Amazon Alemania.
Amazon Francia.
Amazon Italia.
Pan-European FBA.
OSS.
Más marketplaces.
Más almacenes.
Más movimientos.
El negocio cambia, pero la estructura fiscal muchas veces continúa configurada como cuando la empresa solamente vendía desde España.
Ahí empiezan los problemas.
¿Cómo saber si tu estructura está bien configurada?
Si vendes mediante Amazon FBA en Europa deberías tener perfectamente identificados, como mínimo:
- En qué países está almacenando Amazon tu mercancía.
- En qué países tienes actualmente números de IVA.
- Qué movimientos de stock realiza Amazon entre países.
- Qué operaciones se están declarando en cada IVA local.
- Qué ventas se están incluyendo en OSS.
- Si las declaraciones presentadas coinciden con la información de Seller Central.
- Si existe alguna obligación adicional asociada a tu operativa internacional.
No basta con preguntar:
“¿Tengo OSS?”
La pregunta correcta es:
“¿Mi estructura de IVA coincide realmente con la operativa que está realizando Amazon?”
Además, las reglas europeas siguen evolucionando
La fiscalidad europea del comercio electrónico continúa cambiando.
En julio de 2026 la Comisión Europea publicó documentación OSS revisada para incorporar modificaciones derivadas del paquete VAT in the Digital Age (ViDA) que comenzarán a entrar en vigor a partir del 1 de enero de 2027.
Para vendedores que operan en varios países, esto hace todavía más importante revisar periódicamente la estructura fiscal en lugar de configurarla una vez y olvidarse.
¿Vendes con Amazon Pan-European FBA?
En Gestoría Marketplace trabajamos específicamente con vendedores que operan en Amazon y otros marketplaces.
Podemos revisar:
- configuración fiscal de la cuenta;
- países donde se almacena mercancía;
- registros de IVA existentes;
- OSS;
- declaraciones de IVA europeas;
- operaciones intracomunitarias;
- conciliación de Seller Central;
- contabilidad y fiscalidad de la sociedad;
- posibles obligaciones pendientes.
Si estás utilizando Amazon Pan-European FBA y no tienes claro si tus registros de IVA coinciden con los países donde Amazon almacena tu mercancía, es mejor detectarlo antes de recibir un requerimiento.
Contacta con Gestoría Marketplace y revisamos tu operativa.