

Amazon FBA y OSS: por qué estar en OSS no significa que no necesites IVA en otros países
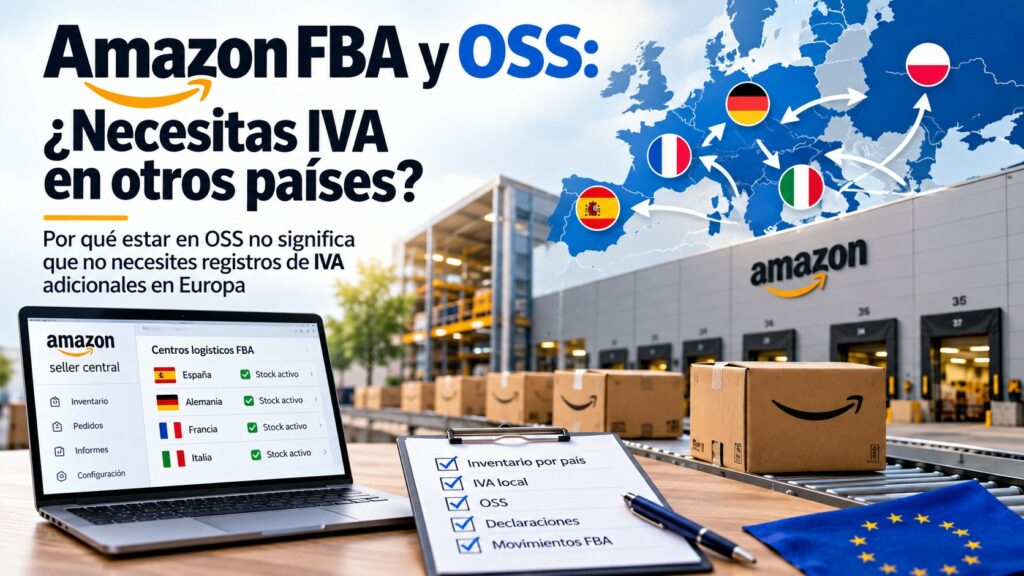
Vender mediante Amazon FBA en Europa permite entregar más rápido, reducir costes logísticos y acceder a millones de consumidores.
Pero también introduce una variable que muchos vendedores pasan por alto:
¿Dónde está físicamente tu mercancía?
Este dato puede ser fiscalmente mucho más importante que saber en qué marketplace se ha producido la venta.
Una de las confusiones que encontramos con mayor frecuencia en vendedores de Amazon es pensar que, por estar registrados en el sistema OSS, ya pueden almacenar mercancía libremente en Alemania, Francia, Italia, Polonia o cualquier otro país de la Unión Europea sin preocuparse por registros adicionales de IVA.
No funciona exactamente así.
¿Qué es el OSS?
OSS significa One Stop Shop, o Ventanilla Única.
Es un sistema creado para simplificar la declaración del IVA de determinadas operaciones B2C dentro de la Unión Europea.
En términos sencillos, permite que una empresa pueda declarar desde un único Estado miembro el IVA correspondiente a determinadas ventas realizadas a consumidores de otros países de la UE.
Por ejemplo:
Una empresa española vende desde su almacén en España a consumidores particulares de Francia, Alemania e Italia.
Cumpliéndose los requisitos correspondientes, estas ventas intracomunitarias a distancia pueden declararse mediante OSS.
Esto evita tener que registrarse automáticamente a efectos de IVA en cada país simplemente porque exista una venta a un consumidor allí.
Pero hay una palabra clave:
venta.
El OSS simplifica determinadas ventas transfronterizas.
No convierte todos los movimientos de mercancía dentro de Europa en operaciones declarables exclusivamente a través de OSS.
El problema empieza cuando Amazon mueve tu stock
Imaginemos ahora otra situación.
Tu empresa está establecida en España.
Envías 1.000 unidades a Amazon FBA.
Inicialmente están almacenadas en España.
Posteriormente activas una configuración logística que permite a Amazon distribuir inventario en diferentes centros europeos.
Parte de tus productos termina almacenada en Alemania.
Otra parte puede estar en Francia.
Otra en Italia.
Aunque tu empresa siga siendo española, ahora tienes mercancía propia almacenada físicamente en otros Estados miembros.
Y eso cambia el análisis fiscal.
La normativa europea distingue las ventas a distancia de otras operaciones que pueden derivarse del desplazamiento, almacenamiento y venta de mercancía dentro de diferentes Estados miembros.
Por tanto:
estar dado de alta en OSS no significa automáticamente que puedas ignorar el IVA local de los países donde mantienes stock.
Un ejemplo sencillo
Escenario 1: todo el stock está en España
Empresa española.
Stock almacenado únicamente en España.
Venta de un producto por Amazon a un cliente particular de Alemania.
La mercancía sale de España y llega a Alemania.
Estamos ante un escenario típico en el que el régimen OSS puede permitir declarar el IVA correspondiente a esa venta desde España.
Escenario 2: tienes stock almacenado en Alemania
La misma empresa española tiene ahora mercancía almacenada en un centro logístico de Amazon en Alemania.
Un consumidor alemán compra el producto.
El producto sale de un almacén alemán y se entrega a un cliente alemán.
Ya no estamos hablando simplemente de una venta a distancia desde España a Alemania.
Existe mercancía almacenada y una operación realizada dentro de Alemania.
Este tipo de situación puede generar obligaciones locales que deben revisarse separadamente del OSS.
El error: mirar dónde vendes en lugar de dónde almacenas
Muchos vendedores controlan perfectamente sus marketplaces:
Amazon España
Amazon Alemania
Amazon Francia
Amazon Italia
Amazon Países Bajos
Pero no controlan con el mismo detalle la localización de su inventario.
Fiscalmente es un error.
Dos vendedores pueden tener exactamente las mismas ventas en Amazon.de y tener obligaciones diferentes.
Vendedor A
Empresa española.
Vende 100.000 € al año a clientes alemanes.
Todo el stock sale desde España.
Vendedor B
Empresa española.
También vende 100.000 € al año a clientes alemanes.
Pero Amazon almacena parte del inventario en Alemania.
La facturación es idéntica.
La estructura logística no lo es y, por tanto, tampoco necesariamente lo son las obligaciones fiscales.
¿Qué ocurre con Pan-European FBA?
El programa Paneuropeo de Amazon FBA puede resultar muy interesante desde el punto de vista comercial y logístico.
Permitir que Amazon distribuya inventario por distintos países puede mejorar:
tiempos de entrega;
disponibilidad;
conversión;
costes logísticos;
competitividad de las ofertas.
Pero antes de activarlo debería analizarse el impacto fiscal.
El error es activar primero la logística y preguntar después a la gestoría.
La secuencia debería ser justo la contraria.
Antes de activar almacenamiento en otro país:
Determinar dónde podrá almacenar Amazon el inventario.
Revisar las obligaciones de IVA que genera cada país.
Obtener los registros necesarios cuando corresponda.
Configurar adecuadamente las obligaciones fiscales.
Activar la estructura logística.
Conciliar después correctamente ventas y movimientos de inventario.
Hacerlo al revés puede terminar generando regularizaciones de periodos anteriores.
OSS no sustituye todas las declaraciones de IVA
Este punto es especialmente importante.
El OSS es una herramienta de simplificación extraordinariamente útil, pero no debe confundirse con una declaración europea única que sustituye absolutamente todas las obligaciones nacionales.
La propia Comisión Europea diferencia las operaciones que pueden declararse dentro del régimen OSS de las operaciones que deben declararse mediante las declaraciones nacionales de IVA.
Por ejemplo, determinadas operaciones domésticas realizadas desde un Estado miembro siguen estando sujetas a la declaración doméstica correspondiente y no se convierten automáticamente en operaciones OSS.
Por eso una empresa puede tener simultáneamente:
OSS en España
y
números de IVA locales en otros países europeos.
Una cosa no excluye necesariamente la otra.
¿Qué debes revisar si utilizas Amazon FBA?
Si vendes mediante FBA en Europa, deberías poder responder claramente estas preguntas:
1. ¿En qué países está actualmente tu stock?
No dónde tienes el marketplace activo.
Dónde está físicamente almacenada tu mercancía.
2. ¿Desde qué países se están realizando los envíos?
Revisa desde qué centros logísticos salen realmente los pedidos.
3. ¿Amazon está trasladando stock entre países?
Los movimientos de mercancía propia dentro de la UE deben analizarse fiscalmente.
4. ¿Qué números de IVA tienes actualmente?
Haz un inventario de todos tus registros activos.
Por ejemplo:
España
Alemania
Francia
Italia
Polonia
República Checa
5. ¿Presentas declaraciones en todos los países donde corresponde?
Tener un número de IVA no es suficiente.
Una vez registrado pueden existir declaraciones periódicas y otras obligaciones formales.
6. ¿Estás dado de alta en OSS?
Y, sobre todo:
¿qué operaciones estás incluyendo actualmente dentro de la declaración OSS?
7. ¿Coinciden tus declaraciones con los movimientos reales de Amazon?
Éste es uno de los puntos más importantes.
La información fiscal debería poder conciliarse con:
ventas;
devoluciones;
reembolsos;
movimientos de inventario;
transferencias entre centros logísticos;
importaciones;
adquisiciones intracomunitarias;
facturación emitida por Amazon.
“Mi gestoría presenta el IVA en España”
Eso no responde a la pregunta.
Una gestoría tradicional puede presentar perfectamente el modelo 303 de una empresa española y, sin embargo, no estar controlando correctamente una estructura paneuropea de Amazon.
El problema no está necesariamente en cómo se presenta el IVA español.
Está en determinar previamente:
qué operaciones existen y dónde deben declararse.
Amazon genera una enorme cantidad de información fiscal y logística.
Si esa información no se interpreta correctamente, presentar declaraciones trimestrales no garantiza que la estructura esté bien gestionada.
Tampoco conviene registrarse en todos los países “por si acaso”
El extremo contrario también es un error.
Algunos vendedores llegan a la conclusión de que, para evitar riesgos, deberían obtener inmediatamente números de IVA en cinco, seis o siete países europeos.
No necesariamente.
Cada registro puede implicar:
costes de alta;
declaraciones periódicas;
costes de gestoría;
notificaciones administrativas;
obligaciones documentales;
posibles sanciones por declaraciones omitidas.
Tener números de IVA innecesarios también genera costes y trabajo.
La solución no es registrar todos los países.
La solución es determinar exactamente qué registros exige tu operativa actual y cuáles necesitarás para tu expansión futura.
Una auditoría fiscal de Amazon debería empezar por el inventario
Cuando analizamos la situación de un vendedor FBA, una de las primeras preguntas debería ser:
¿Dónde ha estado almacenado tu stock durante el periodo que estamos revisando?
Después debemos cruzar esa información con:
país de establecimiento;
ventas por país;
números de IVA existentes;
declaraciones presentadas;
OSS;
movimientos FBA;
importaciones;
EPR/RAP;
facturación de Amazon.
A partir de ahí se puede determinar si existe algún riesgo.
¿Qué ocurre si llevo meses almacenando mercancía fuera de España?
Lo peor que puedes hacer es ignorarlo.
Primero hay que reconstruir la situación:
1. Desde cuándo existe stock en el país.
2. Qué movimientos se han producido.
3. Qué ventas se realizaron desde ese stock.
4. Qué declaraciones se presentaron.
5. Qué registros fiscales existen.
6. Qué periodos podrían necesitar correcciones o regularización.
A partir de ahí puede determinarse la estrategia adecuada.
Detectar un problema no significa automáticamente que exista una sanción.
Pero dejarlo avanzar durante años aumenta el riesgo y hace mucho más costosa la regularización.
El coste fiscal debe formar parte de tu estrategia de expansión
Abrir Alemania porque vende más no es suficiente.
Tampoco activar Pan-European FBA únicamente porque Amazon muestra un ahorro logístico.
Hay que calcular el coste total.
Por ejemplo:
Mayor conversión + menor coste logístico
frente a
registros IVA + declaraciones + EPR + administración adicional.
Puede seguir siendo una decisión muy rentable.
Pero debe tomarse con todos los números delante.
Antes de activar otro país, revisa tu estructura
Europa ofrece una oportunidad enorme para las empresas que venden mediante Amazon.
Pero escalar una estructura fiscal incorrecta únicamente escala el problema.
Antes de activar nuevos países o permitir que Amazon distribuya tu inventario por Europa, revisa:
dónde tienes stock;
qué números de IVA necesitas;
qué puedes declarar mediante OSS;
qué declaraciones nacionales debes presentar;
qué obligaciones EPR/RAP tienes;
cuánto costará mantener la estructura.
El objetivo no debería ser tener el menor número posible de registros.
Tampoco tener el mayor número.
El objetivo es tener exactamente los que necesita tu operativa.
¿Vendes con Amazon FBA y no sabes si tus registros de IVA son correctos?
En Gestoría Marketplace estamos especializados en fiscalidad para vendedores de Amazon, ecommerce y marketplaces.
Podemos revisar tu estructura actual y comprobar:
países donde tienes stock;
números de IVA actuales;
situación OSS;
obligaciones fiscales locales;
movimientos FBA;
posibles registros pendientes;
IVA de Amazon en Europa;
EPR/RAP;
necesidades para futuras expansiones.
Si estás vendiendo mediante Amazon FBA en varios países y no tienes claro si tu estructura fiscal es correcta, contacta con nosotros antes de seguir ampliando mercados.
Es mucho más sencillo diseñar correctamente la estructura ahora que regularizarla cuando el volumen ya se ha multiplicado.