Para preparar el inventario de Amazon FBA al cierre, no basta con copiar las unidades «disponibles» de Seller Central. Revisa todo el stock que deba figurar en la contabilidad de tu empresa, concilia sus movimientos y asigna un coste justificado. Después, comprueba si alguna mercancía ha perdido valor.
Esta guía se dirige a sociedades que llevan su contabilidad conforme al Plan General de Contabilidad. Se centra en mercaderías compradas para revender, sin entrar en fabricación ni en regímenes fiscales especiales.
Qué stock revisar en el inventario de Amazon FBA
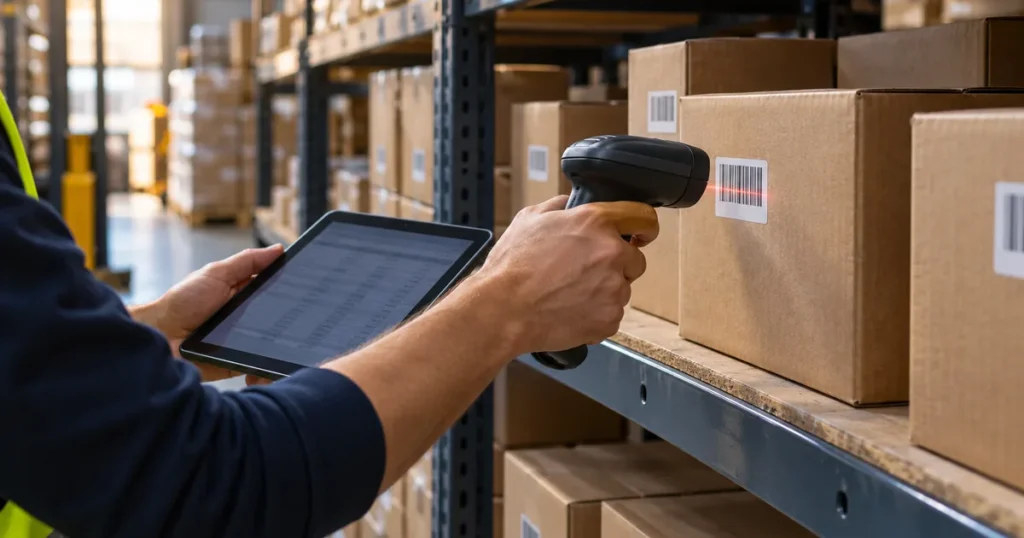
Prepara un listado por SKU y ubicación. Además de los centros de Amazon, contempla tu almacén y otros operadores logísticos. Una unidad trasladada entre almacenes no puede contarse dos veces.
Separa las incidencias que necesitan una comprobación adicional:
- Reservado: distingue unidades vinculadas a pedidos de clientes y unidades retenidas por procesos internos. Revisa qué ha ocurrido antes de decidir su tratamiento contable.
- En tránsito: contrasta contratos, documentos de transporte y recepciones. Estar pagado o aparecer como «entrante» no decide, por sí solo, si un producto debe incluirse en tus existencias.
- Devuelto: relaciona la devolución con la unidad recibida y comprueba su estado.
- No apto o en investigación: registra la incidencia para estudiar su valoración, posible pérdida o recuperación.
Amazon distingue estas situaciones en su documentación oficial de inventario FBA. Son estados operativos; no sustituyen el análisis contable de cada caso.
Qué informes guardar para la fecha de cierre
Fija primero la fecha de corte. Si tu ejercicio termina el 31 de diciembre, una descarga del 10 de enero no representa automáticamente el stock del cierre. Conserva el período, la fecha de generación y la ubicación a la que corresponde cada archivo.
El Libro mayor de inventario de Amazon permite conciliar saldos y movimientos. Utilízalo junto con los pedidos, devoluciones y documentos de tus otros almacenes.
Organiza una hoja con SKU, descripción, unidades, ubicación, estado, coste unitario e importe. Añade una columna para explicar diferencias. Comprueba que el SKU de las compras coincide con el utilizado en Amazon y evita mezclar packs con unidades sueltas.
No sumes el saldo de una instantánea al saldo final del Libro mayor: pueden representar las mismas unidades. Usa los movimientos para explicar cómo llegas al inventario final.
Cómo calcular el coste de las existencias
La norma de registro y valoración 10.ª del PGC parte del coste de adquisición. Para mercadería comprada, toma el precio neto de descuentos y añade los gastos directamente atribuibles hasta situarla para su venta, como transporte, aranceles o seguro. El IVA recuperable no forma parte del coste.
No añadas todas las tarifas de Amazon al producto por el mero hecho de aparecer en una liquidación. Separa los costes de adquisición de los gastos de vender y de la operativa posterior. Conserva el criterio y los justificantes de cada reparto.
Si compras el mismo producto a precios diferentes, utiliza el método contable que corresponda de forma coherente: el PGC contempla, con carácter general, coste medio ponderado y admite FIFO.
Ejemplo hipotético: 100 unidades compradas y 60 pendientes
Una sociedad compra un único lote de 100 unidades idénticas por 10 € cada una. Además, paga 100 € de transporte directamente atribuible a su adquisición. Todos los importes son sin IVA recuperable. No hay existencias iniciales, descuentos, pérdidas ni otros costes.
- Compra del lote: 100 × 10 € = 1.000 €.
- Coste total con transporte: 1.000 € + 100 € = 1.100 €.
- Coste por unidad: 1.100 € ÷ 100 = 11 €.
- Si se han vendido y entregado 40 unidades, quedan 60: 60 × 11 € = 660 €.
Los 660 € son el coste del stock final de este ejemplo, antes de valorar posibles deterioros. Los 1.100 € pagados por todo el lote no representan automáticamente mercancía consumida durante el ejercicio. Tampoco debes valorar las 60 unidades al precio de venta de la tienda.
Stock dañado o antiguo: no lo valores automáticamente a cero
Compara el coste con el valor neto realizable: lo que esperas obtener de la venta, descontando los costes necesarios para realizarla. Si confirmas que el valor neto realizable es inferior al coste, debe registrarse la corrección valorativa que proceda según el PGC.
Una etiqueta de «no apto» o varios meses sin ventas son señales para revisar, no un cálculo suficiente. Guarda fotografías, informes de estado, precios previstos y decisiones de retirada o recuperación. Trata por separado los productos destruidos, extraviados o pendientes de una reclamación.
Documentación que conviene entregar a la gestoría
- Inventario final por SKU y ubicación, con las diferencias explicadas.
- Informes del período y documentos de entradas, salidas, devoluciones y retiradas.
- Facturas de compra y gastos atribuibles utilizados en el coste.
- Criterio de valoración y evidencia de las incidencias o pérdidas de valor.
Para relacionar esta revisión con las ventas, consulta nuestra guía sobre cómo contabilizar las ventas de Amazon. El inventario añade otra pieza al cierre: explicar qué mercancía sigue pendiente y por qué tiene ese valor.
Si necesitas revisar tus existencias y su encaje en la contabilidad, consulta nuestros servicios para ecommerce y solicita una propuesta. Indica dónde almacenas, qué canales utilizas y qué documentación tienes disponible para concretar el trabajo.